


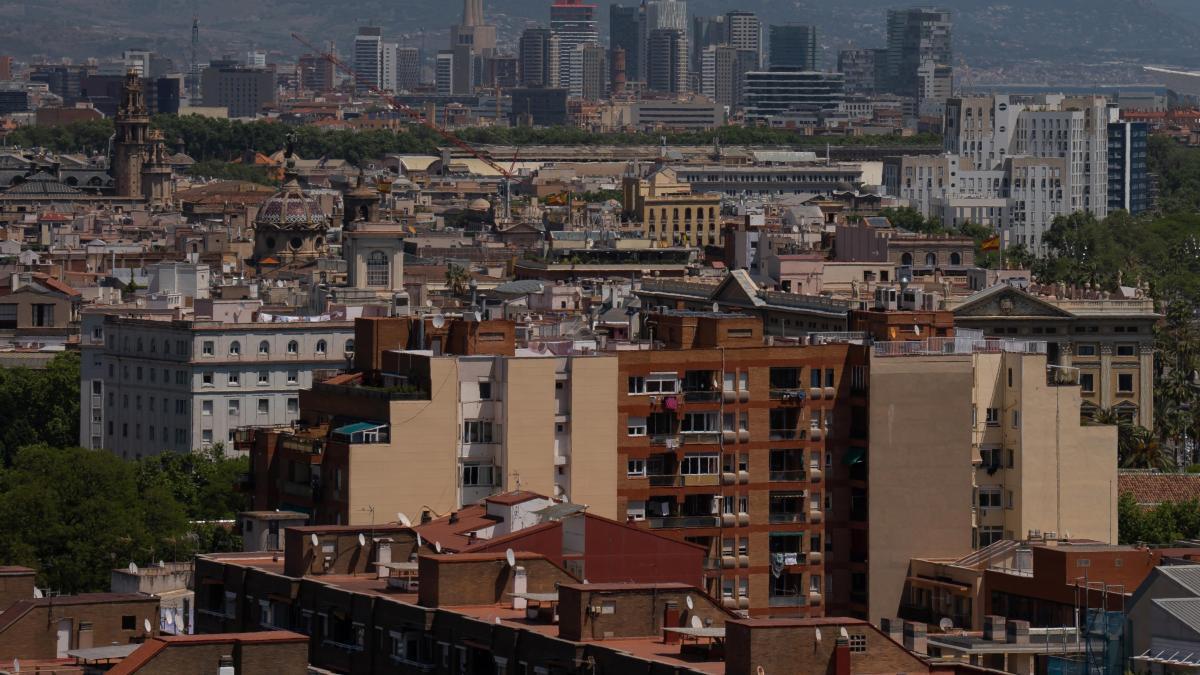
El Tribunal Supremo ha rechazado que la Agencia Tributaria pueda tasar un inmueble atendiendo solo al catastro, imágenes de Google Maps o fotografías aéreas, y establece que es preciso visitarlo y examinarlo también por dentro, lo que implica una visita física del perito. Así lo recoge una sentencia a la que ha tenido acceso Efe, que anula un fallo previo del 2024 del TSJ de Extremadura que afecta a la liquidación de impuestos.
El Supremo ha aclarado si la exigencia de visita al inmueble por parte del perito impone que se visite tanto el exterior como el interior de inmueble, o si es suficiente con la mera contemplación del exterior o la toma de fotografías.
El caso tratado es el de un inmueble cuya tasación fue revisada por Hacienda gracias a un perito que examinó el inmueble con el Catastro, las ortofotografías aéreas del Instituto Geográfico Nacional, del Plan Nacional de Ortofotografía Aérea y de Google Maps España. Con ello, el perito señaló en su informe que ”se hizo innecesaria la visita personal al inmueble”. El Supremo rechaza este sistema y entiende que la valoración de un inmueble debe ser individualizada y, como regla general, requiere que el perito realice una inspección personal, directa y presencial, tanto del exterior como del interior del inmueble.
El Supremo entiende que la visita al interior permite comprobar circunstancias relevantes para determinar su valor real, entre ellas la superficie y distribución; el estado de conservación y de construcción; la calidad de los materiales, las características concretas del inmueble y la existencia de servidumbres visibles u otras circunstancias relevantes. Con ello se busca garantizar que la valoración se ajuste a las características del bien y esté suficientemente motivada.
Justificar que no se visite el inmueble
Los magistrados admiten que, en circunstancias muy concretas, pueda prescindirse de la inspección presencial, pero Hacienda debe justificar expresamente en el propio informe pericial por qué resulta innecesaria la visita y la justificación debe ser individualizada, racional y suficiente, apoyada en datos objetivos, contrastados y debidamente documentados en el expediente. También se debe justificar por qué las fuentes escogidas permiten conocer las características relevantes del inmueble si no se lo visita.
La Sala reitera que los datos catastrales y las fotografías no son suficientes por sí solos, ya que pueden aportar información útil, pero no garantizan necesariamente una valoración individualizada y, sobre todo, no permiten conocer de forma suficiente el estado interior de una vivienda. Es Hacienda, añade la Sala, la que debe fundamentar adecuadamente el valor que utiliza para liquidar el impuesto.