


Tres asociaciones de usuarios de banca han remitido sendas cartas al ministro de Economía, Carlos Cuerpo, y al gobernador del Banco de España, José Luis Escrivá, en las que les avisan de que el proyecto de euro digital en el que trabaja la UE carece de un mecanismo de protección ante fraudes al nivel de otros medios de pago privados.
Hay, según dicen, riesgos de “un mal diseño” de esta nueva forma de pago pública porque no se garantiza ningún reembolso en caso de fraude. De no incluirse, la nueva divisa quedará prácticamente limitada a pagos entre particulares, sin recorrido en las transacciones con terceros.
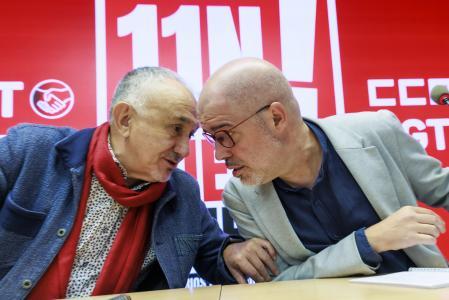
Las asociaciones que firman la carta son la Federación de Consumidores y Usuarios, CECU, y la Asociación de Usuarios Financieros, Asufin, además de la asociación de consumidores europea, BEUC. También se han dirigido al ministro de Consumo, Pablo Bustinduy.
Un proyecto en fase decisiva de negociación
La advertencia llega en un momento clave en las negociaciones sobre el euro digital a través de los trílogos entre el Parlamento Europeo, la Comisión y el Consejo. El proyecto no incluye un mecanismo de reembolso en caso de fraude, como sí existe en las tarjetas de crédito y otros medios de pago privado, con lo que el nivel de protección al consumidor es inferior, dicen.
La posición del Consejo Europeo, afirman, hace que los usuarios asuman la mayor parte de las pérdidas en caso de fraude o de problemas frente a terceros, como los que pueden darse al hacer una compra online. En las transferencias con tarjetas, los usuarios solo están asumiendo el 35% de las pérdidas en caso de fraude, dicen las asociaciones, citando informes de la EBA y el BCE.
En el caso del euro digital, serían de aplicación las normas de la directiva de Servicios de Pago, con lo que quedan fuera de este ámbito las disputas comerciales frente a terceros en caso de bienes defectuosos, bienes que nunca fueron entregados o fraudes. Esta circunstancia limita el alcance del euro digital y tendrá un impacto directo en su adopción, dicen los consumidores.
Podría darse un “daño reputacional al proyecto del euro digital” en el que se “ponga en duda su capacidad para competir con los sistemas internacionales de tarjetas de pago y, por tanto, funcionar como una solución soberana europea”, afirman. Bruselas y el BCE han insistido en la necesidad de desarrollar un sistema de pagos alternativo a Visa y MasterCard.
El mecanismo de reembolso es uno de los elementos clave al dar forma a la nueva divisa digital, sobre el que ya se ha pronunciado el Parlamento Europeo. En el artículo 27 del reglamento del euro digital, la Eurocámara contempla esta figura a un nivel similar al de los sistemas internacionales de tarjetas de pago.