


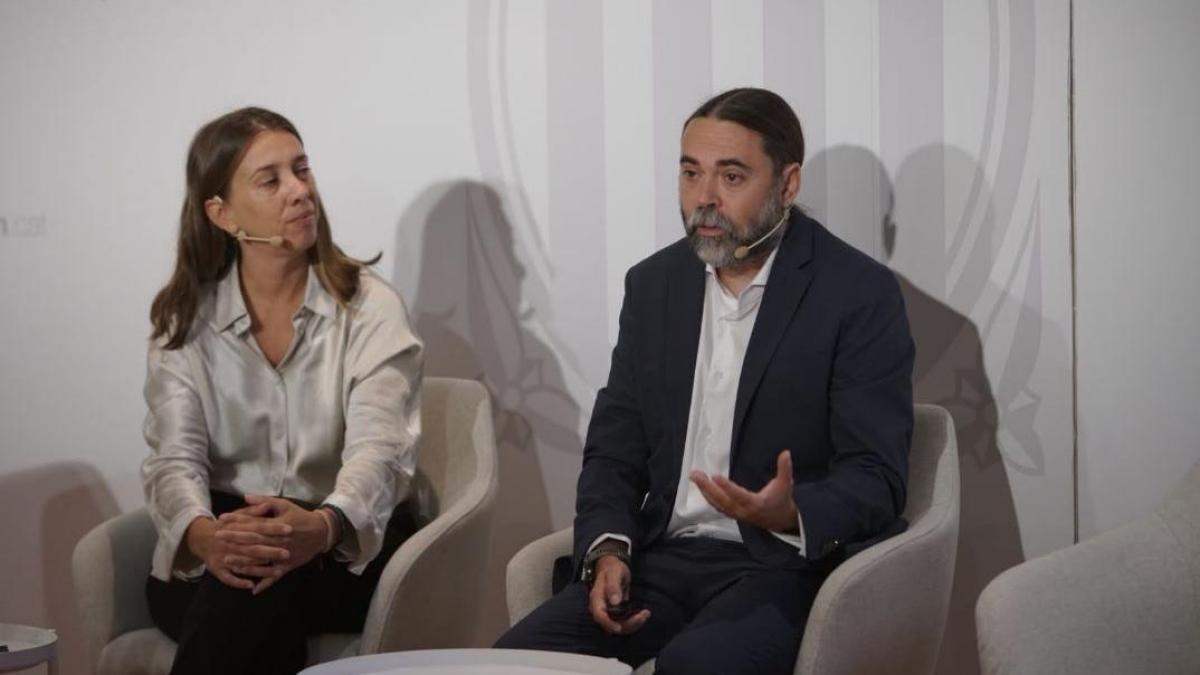
El impacto del aumento de los precios del petróleo en los surtidores de gasolina y diésel no se produce de la misma manera ni a la misma velocidad en todas las estaciones de servicio de Catalunya. Un estudio elaborado conjuntamente por la investigadora y coordinadora del grado en Logística del TecnoCampus, Valeria Bernardo, y Jordi Perdiguero García, profesor del Departamento de Economía Aplicada de la Universitat Autònoma de Barcelona (UAB) e investigador del Institut d’Economia de Barcelona (IEB), trata de explicarlo.
El estudio, titulado “Anàlisi dels increments dels preus en la distribució minorista de carburants a Catalunya”, responde a un encargo directo de la Autoridad Catalana de la Competencia (ACCO) y se presentado recientemente en el Palau Robert de Barcelona.
Según explica la profesora del TecnoCampus, el estudio analiza detalladamente el periodo comprendido entre el 1 de enero y el 20 de marzo, justo antes de la entrada en vigor el 22 de marzo de las medidas extraordinarias de bonificación y rebaja fiscal aprobadas por el Gobierno español. La elección de este periodo se debe a que quisieron observar el comportamiento natural de los operadores ante las tensiones internacionales que impactan en el mercado internacional del crudo, en particular, de la crisis en el estrecho de Ormuz, antes de que las bonificaciones alterasen los precios del carburante.
El impacto en el mercado
La investigación demuestra que el tipo de operador y el radio de influencia en torno a cada surtidor condicionan significativamente la intensidad y traslación del encarecimiento final que soporta el consumidor en su bolsillo. “Queríamos ver cuál era el efecto medio del conflicto en los precios de la gasolina y el diésel, y si existía una diferencia dependiendo del tipo de operador y el nivel de competencia en el mercado”, explica Valeria Bernardo.
Los autores clasificaron las gasolineras en seis categorías representativas del mercado catalán: las grandes cadenas integradas con capacidad de refinado propia en España (como Repsol, Moeve o BP), otras grandes redes internacionales sin refinería en el país (como Shell), las estaciones de servicio independientes de gestión única o pequeñas redes locales, las cadenas de bajo coste o low cost con personal o automáticas, las estaciones pertenecientes a supermercados, y finalmente las cooperativas agrícolas, cuya actividad se orienta de forma mayoritaria a sus propios asociados y no compiten de manera abierta en el mercado general.
Los resultados confirman que las grandes marcas tradicionales controlan un poco más las subidas de precio en origen. Mientras que el impacto medio de la subida en la gasolina 95 se situó en el 14,8%, en las grandes cadenas este incremento fue 4,5 puntos porcentuales menor. Por el contrario, en las estaciones de bajo coste el incremento se situó 1,5 puntos por encima de esa media.
En el caso del diésel, donde el impacto medio general alcanzó el 20,6% debido a tensiones específicas de este carburante, las diferencias en el precio son aún más acusadas. Las marcas low cost, los supermercados y las estaciones independientes registraron de forma unánime incrementos situados por encima del promedio del mercado.
Bernardo explica que “las grandes cadenas pueden absorber mejor el shock del precio del petróleo porque tienen más capacidad al disponer de refinería propia y mayor margen de gestión”.
El mercado mayorista
Más allá del comportamiento observado a pie de calle en la red minorista, los investigadores señalan que la clave del comportamiento de estos precios reside en la estructura de la oferta mayorista y en la capacidad de ajuste de los márgenes comerciales a lo largo de toda la cadena de valor del carburante.
“Es importante estudiar qué pasa con el mercado mayorista, reforzar la supervisión de las relaciones verticales entre los operadores integrados y sus competidores. porque el impacto diferenciado que vemos en el surtidor está condicionado por ello ”, añade la experta. Bernardo.
Investigación en marcha
La presentación del informe tuvo lugar en una jornada que contó también con una mesa redonda con representantes de la Comisión Nacional de los Mercados y la Competencia (CNMC), la industria y expertos del sector, y que contó con Francesc Trillas, secretario de Asuntos Económicos de la Generalitat, en la clausura.
Tras esta primera presentación, los dos investigadores siguen trabajando en este tema. Paralelamente, en colaboración con el investigador Juan Luis Jiménez de la Universidad de Las Palmas de Gran Canaria), también llevan a cabo un nuevo análisis para evaluar la efectividad real de las políticas públicas de contención de precios e impuestos implementadas con posterioridad por el gobierno.