

Seis entidades catalanas proponen reformar el Impuesto sobre Sucesiones y Donaciones (ISD) en Catalunya con el fin de preservar el tejido empresarial e impulsar el relevo generacional y su competitividad. En este sentido, piden que la normativa que regula este tributo se equipare a la que ya se aplica en otras comunidades autónomas y “no penalice la transmisión de negocios viables”.
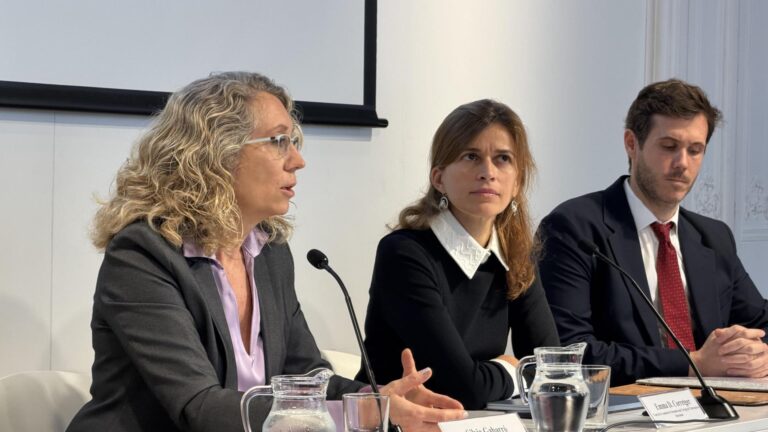
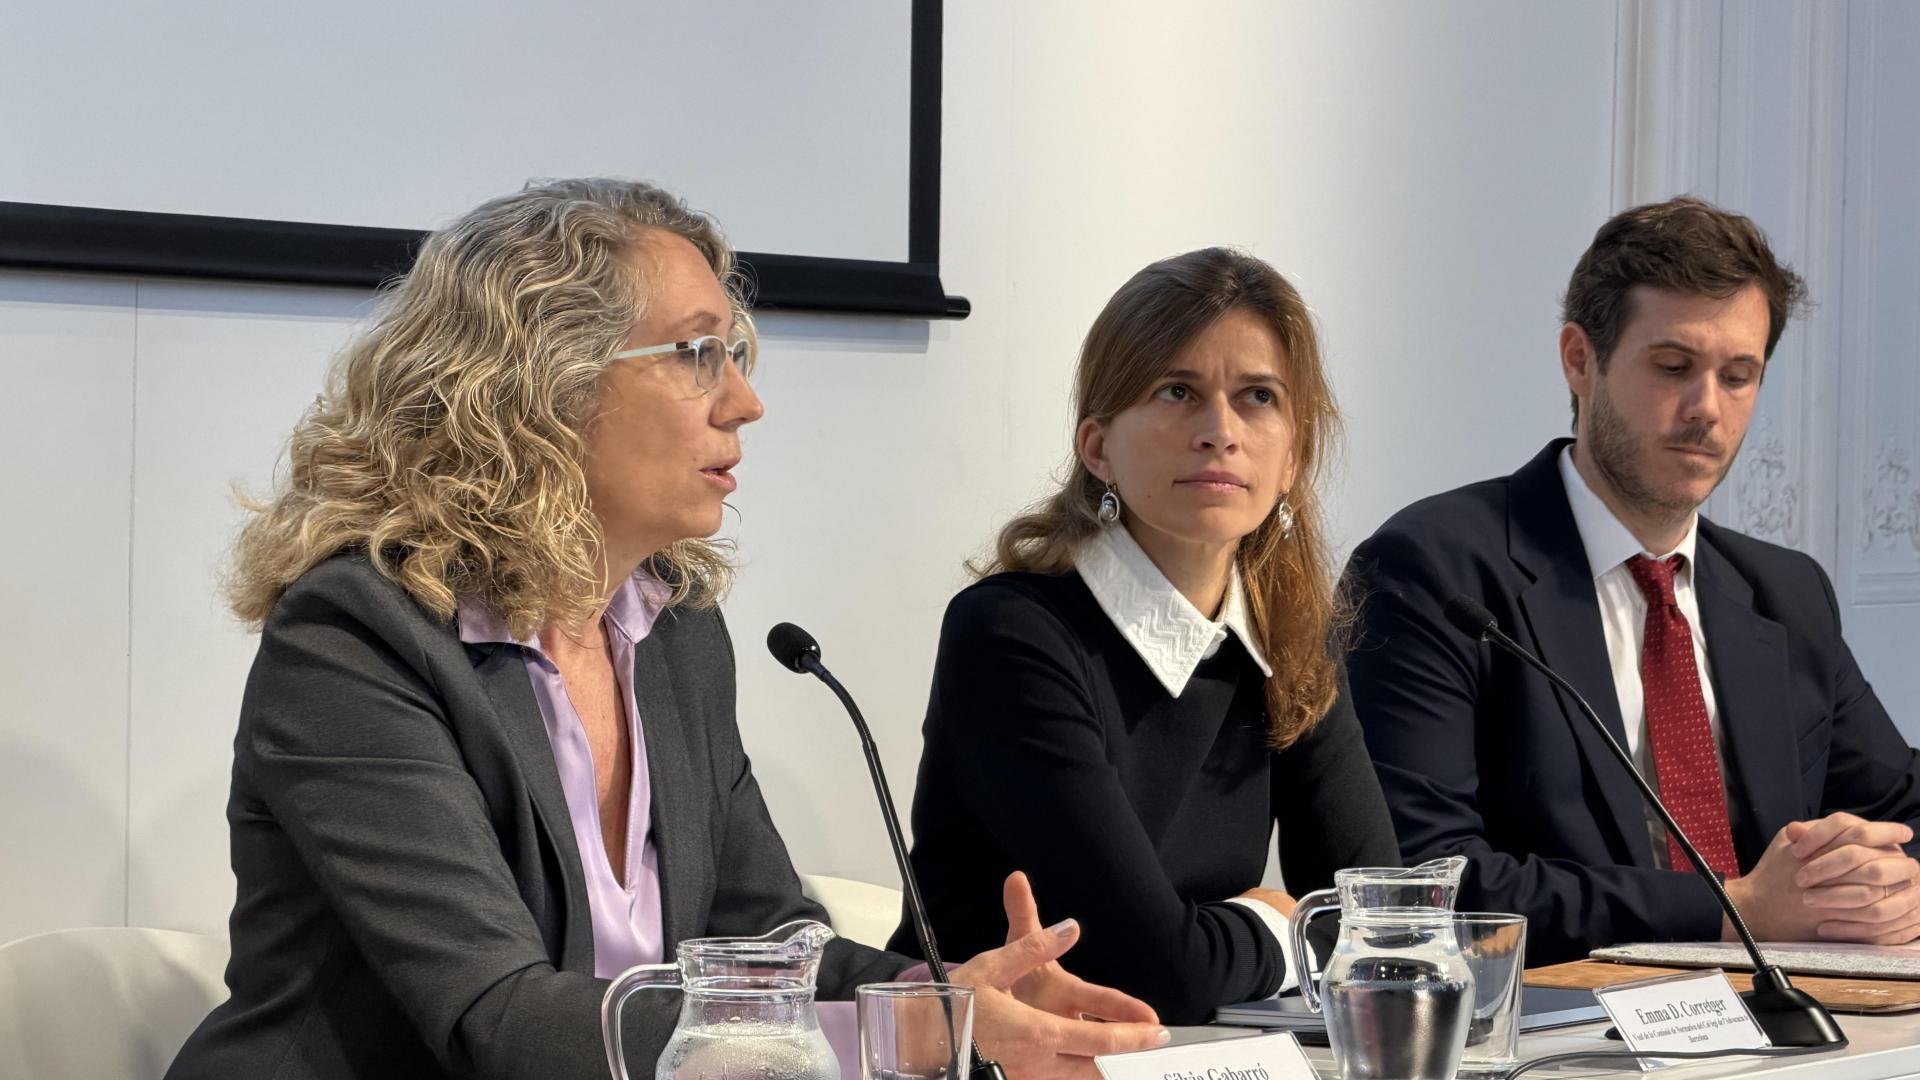
Desde la patronal Pimec, una de las entidades que suscribe la propuesta, reclaman que la regulación en esta materia “atienda a la realidad actual” por tal de proteger a las empresas catalanas y darles seguridad jurídica. “En el momento en el que hay transmisión de empresas porque no se puede producir esta sucesión, no hay este relevo, estas empresas muchas veces se venden a grandes grupos que pueden ser o bien fondos de inversión o grupos industriales y se pierden”, ha comentado la presidenta de la comisión de Economía de Pimec, Sílvia Gabarró. Como consecuencia, ha añadido, a largo plazo pueden perderse puesto de trabajo y disminuir la contribución de las empresas -cerca del 94% son familiares- en el territorio.
En la rueda de prensa también han participado el jefe de Empresa Familiar de la Aedaf en Catalunya, Leonardo Cárdenas; la vocal de la comisión de Normativa del Ilustre Colegio de la Abogacía de Barcelona (Icab), Emma Correger, y el miembro de la comisión de Fiscalidad del Col·legi d’Economistes de Catalunya (CEC), Àlex Segarra. Estas entidades, junto a la Associació Professional de Tècnics Tributaris de Catalunya i Balears y el Col·legi Oficial de Gestors Administratius de Catalunya, han presentado esta semana la propuesta ante la secretaria de Hacienda de la Generalitat.
Entre las propuestas destacan la eliminación de la edad mínima para donar con bonificación y la ampliación de los beneficiarios
Entre las principales medidas destacan la eliminación del requisito de edad mínima de 65 años para las donaciones, la posibilidad de que el donante continúe ejerciendo funciones directivas durante un máximo de cuatro años, la ampliación de los beneficiarios de las reducciones fiscales hasta el cuarto grado de parentesco (hasta los primos) y la flexibilización de la transmisión a trabajadores con vinculación a la empresa, reduciendo la participación mínima que se dona, que actualmente es del 50%, lo que provoca que “nadie” acabe aplicando la reducción fiscal, según Segarra. En este sentido, las entidades piden rebajar la participación al 5%.
El documento también propone equiparar el tratamiento fiscal de los autónomos y sociedades para acabar con el trato “injusto” que sufren los primeros al exigírseles unos niveles de ingresos muy elevados sobre su renta global para aplicarse la bonificación, según ha detallado Cárdenas. Por otro lado, reclaman reforzar la seguridad jurídica y hacer compatible beneficiarse de la bonificación fiscal del 95% ligada a la herencia de una empresa familiar con las bonificaciones generales en la cuota del impuesto por el resto de la herencia entre padres e hijos.
Las entidades han destacado que, por ejemplo, en Madrid, Asturias y la Comunidad Valenciana ya se aplica la bonificación a los parentescos más allá del cuarto grado de parentesco, mientras que en una docena de comunidades ya hay compatibilidad entre la bonificación ligada a la herencia de una empresa familiar y la bonificación general para transmisiones entre familiares.